今日 08:00
【中國經濟/GDP/三頭馬車】中國第三季國內生產總值(GDP)下周一(19日)揭曉,季內經濟延續「供強需弱」的「K形經濟」格局,高端製造與人工智能(AI)等新質生產力維持強韌增長,出口表現依舊保持韌性,但內需仍然偏冷,家庭消費相對疲軟,房地產市場調整持續。本文綜合大行及市場分析,一文看清各方對中國第三季GDP增長的預測。
《政府工作報告》把2026年GDP按年增長目標下調到「4.5%至5%」,並強調在實際工作中爭取更好結果。中國今年首季經濟實現「開門紅」,在工業、出口、春節消費共同托底下,GDP年增率為5%,超過市場預期並達致全年增長目標的頂部,惟至第二季增長則因高油價與內需偏弱、地產持續築底拖累等因素,呈現邊際走弱,放緩至4.3%,遜於市場預期,並創3年半最低水平。
彭博綜合市場預測,中國第三季經濟增長4.4%,雖連續兩季未能達到官方「4.5%至5%」的目標範圍,但以首三季增長4.6%計算,仍符合今年全年的增速目標。「三頭馬車」方面,市場預測9月份工業增加值按年增長5.5%,社會消費品零售總額升0.5%;首三季固定資產投資減少7.3%。
花旗預期,中國國內生產總值(GDP)按年增長率將從第二季的4.3%,輕微升至第三季的4.5%,並預期投資帶動增長穩定的初步跡象將浮現。這既得益於更有利的基數效應,也受到外需和「新經濟」的持續支撐。
花旗預計,9月工業增加值年增長5.2%,在面臨高基數、工作日少於去年同期以及中東衝突潛在影響重現的情況下,仍保持韌性。儘管汽車零售降幅擴大,但受今年中秋節因素提振,社會消費品零售總額年增速可能輕微回升至0.6%。準財政工具的投放可能推動投資初步穩定,預期固定資產投資累計年增速將維持在負7.2%。
花旗估計,內地今年經濟增長4.6%,但實際上經濟已處於衰退邊緣,在出口引擎放緩,以及房地產對經濟的拖累加深下,預測明年經濟增長可能會放緩至4.1%,意味明年要全力「保四」。隨着失業率上升、財政缺口擴大,以及通縮壓力重現下,內地極有可能於明年或更早,推出類似2024年9月的大規模寛鬆措施,包括更直接資助內地居民。
高盛預測,中國今年第三和第四季度GDP按年增長4.4%,今年全年實際GDP增長4.5%;至於2027年增長預測為4.6%。
高盛指出,強勁的工業生產與疲軟的國內需求之間依然失衡,中東風險、房地產行業疲軟以及政策寬鬆推遲,料將拖累短期經濟增長。近期政府釋放的訊號,提高了對增長若進一步放緩、全年「4.5%至5%」增長目標面臨壓力時,將有更多刺激措施出台的預期。
摩根士丹利指出,內地第二季實質國內生產總值(GDP)按年增率降至4.3%,預期第三季增速將維持在相近水平;首三季的經濟增長可能放緩至「4.5%至5%」目標區間的下限。
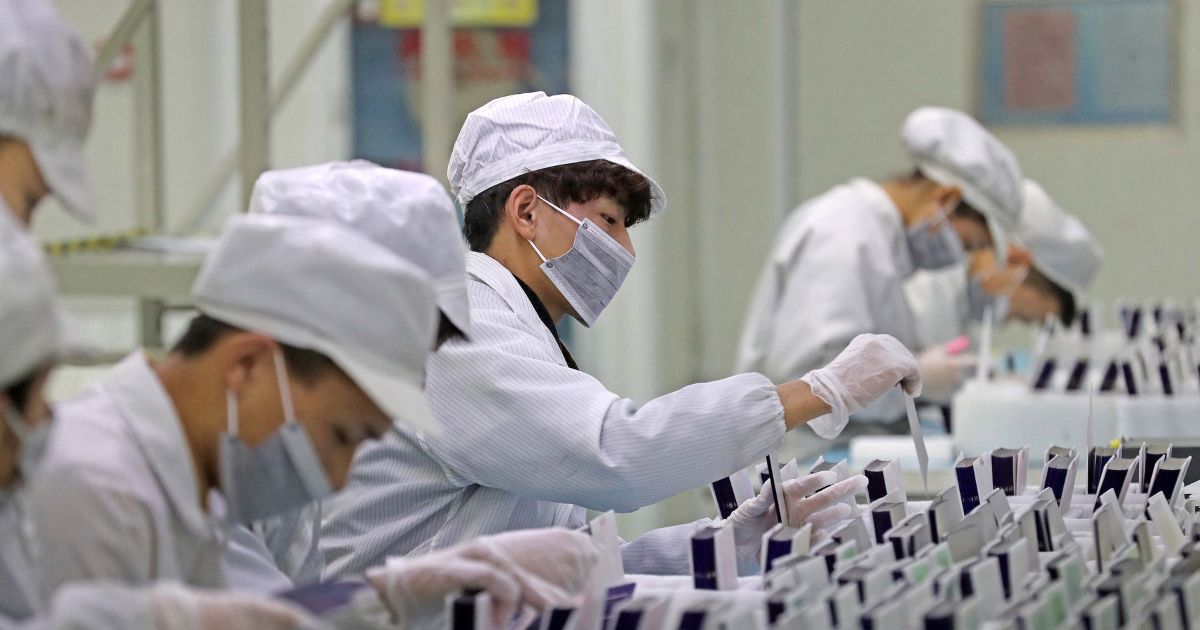
大摩表示,受服務業拖累,第三季按季增長動能將進一步減弱;受家庭部門去槓桿加速、投資疲軟以及財政支出執行緩慢等因素影響,內需持續承壓。
大摩續稱,內地出口有結構性支持,除了AI相關產品出口依然強勁外,亞洲企業亦正進入超級資本支出周期,推動機器、工業原料等出口,預期下半年內地貿易將維持強勢,將全年出口按年增長預測,由10%上調至20%。但該行同時警告,地方債務、房地產市場及疲軟的消費者信心等問題,預計將持續拖累經濟,影響延續至2027年。
野村指出,內地第三季經濟反彈力度有限,預測GDP增長4.3%。
中國9月經濟活動恢復擴張,官方製造業採購經理指數(PMI)時隔兩個月後重回擴張水平,錄得50.1,高於8月的49.8。野村指出,PMI上升很大程度上是季節性因素所致,而非經濟真正復甦的跡象,尤其是國內需求方面。相比之下,出口部門動能依然強勁,因調查更多出口商的RatingDog製造業PMI在9月升至52.1,勝於市場及野村的預期。
對於內地早前公布一套新的有針對性的寬鬆措施,以降低融資成本並提高央行貸款,野村認為,相信影響有限,因相關政策措施要麼規模較小,要麼未能有效解決真正的增長障礙,維持第四季度實際GDP按年增長預測為4.5%。
美銀證券亦預期,內地第三季GDP按年增4.3%,主要受惠具彈性的生產與出口表現,抵消疲弱的國內需求。該行預料,首三季固定資產投資下滑7.2%,9月份的零售銷售增長或放緩至0.1%。
渣打大中華及北亞區首席經濟師丁爽表示,亞太區多個經濟體都受惠人工智能(AI)發展,令增長速度較預期更快,早前亦已上調各地區GDP預測,唯獨內地消費需求仍然疲弱,維持原本的4.6%預測不變,而且有下調的風險。
展望未來經濟政策,丁爽認為,內地再大幅放寛貨幣政策空間有限,更應該關注財政政策力度,如果未有明顯加大,內地今年GDP增速或將低於4.6%。
中金公司亦較為樂觀,預計中國第三季GDP增速為4.5%,較第二季度的4.3%小幅回升,顯示經濟呈溫和企穩態勢。預計9月內需增速或略有改善。消費方面,耐用品消費依然承壓,而線下消費活動有所回升。投資方面,在製造業和基建的帶動下,累計同比降幅或邊際收窄。
中金稱,考慮到去年同期社零增速逐步走低,預計9月社會消費品零售總額或略微上升至0.5%;工業增加值增速為6.2%。首9個月固定資產投資料減少7%;9月房地產開發投資挫21.4%左右。
對於中國內地經濟的未來走向,中信銀行(國際)首席經濟師丁孟表示,內地一系列從供需兩端支持房地產市場的新政策有望見效,一線城市房地產復甦勢頭將延續至2027年,並逐步擴大至二、三線市場,整體市場信心將恢復。
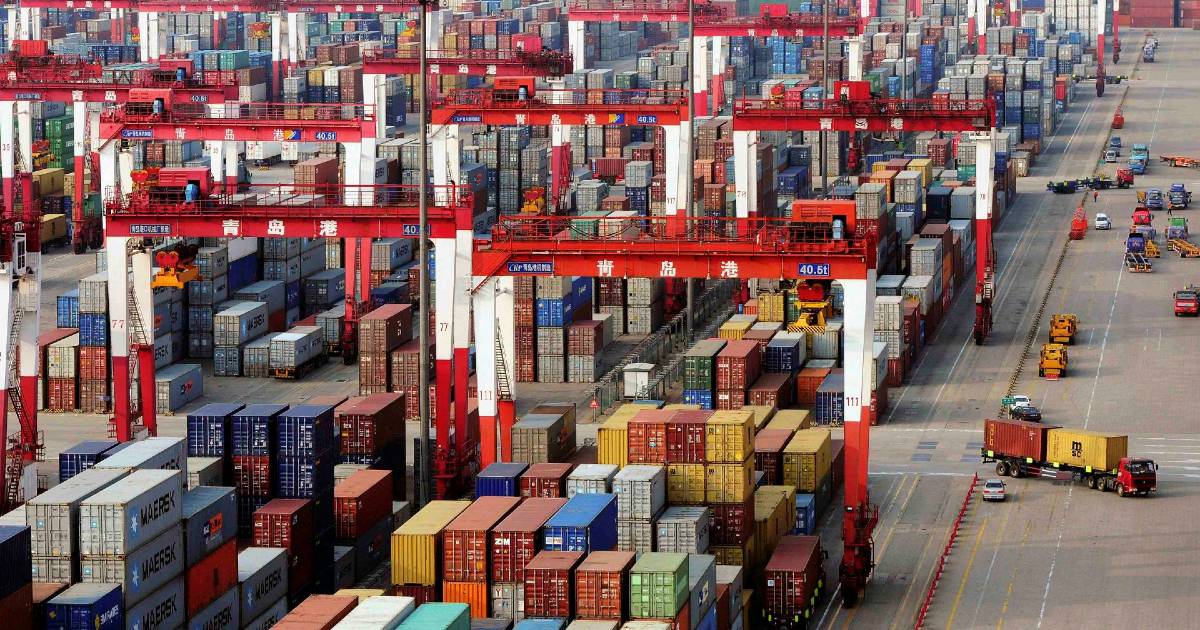
丁孟稱,9月進出口增速在之前的基礎上進一步大幅提升,外需保持強勁,將有利於今年GDP增速保持在「4.5%至5%」的官方目標區間的高端。而全球對於AI相關產業投資的需求持續旺盛,預期中國出口在2027年持續向好,人民幣對美元仍會漸進升值。内需的恢復程度左右經濟改善力度,預計貨幣政策將會繼續放鬆以支持經濟增長,但是這種寬鬆將以結構性為主,降息降準變成政策次選。
銀河證券認為,據7月至8月數據顯示,內地存在消費偏弱、投資受壓情況,不過,預期第四季消費將止跌回穩,惟較難出現顯著反彈。此外,房地產或小幅下行,基建在「六張網」帶動下,將出現溫和反彈,淨出口對經濟增長的貢獻將較上半年有所提升。
中信証券則表示,制約經濟恢復的壓力正逐步紓緩,隨着宏觀逆周期政策持續加碼落地,拉動經濟的效果將持續顯現,市場活力、內需動力、產業動能正穩步修復,預料第四季國內經濟將回暖,整體增長表現較年中實現明顯修復,全年經濟增速或為4.6%以上,有機會順利實現全年經濟增長目標。
各金融機構對中國未來經濟增長預測:
| 金融機構 | Q3增長預測 | 主要觀點 |
| 花旗 | 4.5% | 受外需和「新經濟」持續支撐 |
| 高盛 | 4.4% | 強勁工業生產與疲軟內需之間仍失衡 |
| 大摩 | ~4.3% | 地方債、樓市及消費者信心疲軟,料續拖累經濟 |
| 野村 | 4.3% | 新寬鬆措施對經濟影響有限 |
| 美銀 | 4.3% | 具彈性的生產與出口表現,抵消內需疲弱 |
| 渣打 | 4.6% | 內地消費仍疲弱,經濟增長有下調風險 |
| 中金 | 4.5% | 經濟溫和企穩,料內需或略有改善 |
| 中信銀行 | - | 出口明年續向好,人民幣仍漸進升值 |
| 銀河證券 | - | 第四季消費料止跌回穩,惟難出現顯著反彈 |
| 中信証券 | - | 宏觀逆周期政策加碼,續拉動經濟效果 |



