2026年10月7日
受對外貿易蓬勃和內部需求強韌所支持,香港經濟在2026年第二季繼續蓬勃擴張,上半年實質本地生產總值按年增長5.1%,是近5年來最強勁的半年度表現,展望未來,政府預期經濟在下半年應可見穩健增長,遂把全年實質本地生產總值增長預測由2.5%至3.5%向上修訂至3.5%至4.5%,多家機構亦調高經濟增長預測。
當局表示,全球對人工智能(AI)相關電子產品的需求旺盛,料會繼續支持香港的商品貿易表現,相關物流服務亦應受惠於此良好勢頭。服務輸出亦預期會受惠於訪港旅客的持續增長,以及對本港金融及商業服務的穩定需求。受勞工市場情況穩定,以及營商和消費氣氛堅穩所支持,內部需求料會維持強韌。
然而,政府同時指出,外圍不利因素持續。中東地緣政治緊張局勢仍然反覆不定,有關影響或會外溢至能源市場及環球通脹。主要經濟體的通脹走勢,主要央行的政策路向,以及先進經濟體的貿易保護主義值得密切關注。與環球AI投資快速擴張相關的風險亦須留意。
恒生銀行經濟研究部發布最新報告,連續第二個季度上調香港GDP增長預測,目前預計2026年全年經濟增長率為4.4%,高於此前預測的4%。此次上調部分反映上半年經濟增長強於預期。在AI帶動貿易進一步擴張的支持下,香港經濟將於下半年及以後延續這一勢頭。
報告指出,修訂後的預測仍意味經濟增長將有所放緩,預計2026年下半年按年增長率將回落至3.8%,其後於2027年進一步放緩至2.8%。這是由於隨着時間推進的基數效應所致。
該行表示,為拓展初步形成的本地經濟復甦,香港需要吸引更多訪客、擴大勞動力,以及帶動私人投資,這些都是首份《五年規劃》所強調的多項優先事項之一。
樓市復甦短期或降溫
該行並稱,住宅物業市場的復甦短期內可能有所降溫。在上半年強勁反彈後出現某種程度的放緩是可以理解的,因為大部分值得「撈底」的交易目標目前應已悉數賣出;對於餘下定價高於市場水平的供應,買家追價承接的意欲可能有所減弱。此外,市場亦關注內地近期收緊資本外流措施,可能開始影響投資者情緒。
滙豐環球投資研究發表報告稱,在更穩固的基本面支持下,將2026年香港經濟增長預測由3.8%上調至4.5%,同時維持2027年的增長預測在3%。
滙豐預計消費保持穩健,受惠於物業市場帶動的財富效應改善,以及穩定的貨幣環境。服務消費亦有改善,受惠於旅客流入及更多大型活動。
香港8月對外貿易表現超出預期。商品出口增長由7月按年50.7%加快至8月的53%,連續3個月錄得 50%以上的增幅。進口增長亦由7月按年上升41%攀升至8月的60%,創下多年高位。今年首8個月,商品出口及進口分別按年增長42.5%及43.2%。
東亞銀行(00023)報告指出,本港貿易表現強勁,將有助惠及相關服務業,並支持香港經濟持續擴張。儘管中東地緣政治局勢持續緊張,導致能源價格高企及航運受阻,對全球貿易構成壓力,但亞洲區內AI供應鏈保持韌性,並繼續支持香港貿易活動強勁增長。
該行認為,地緣政治緊張局勢、能源價格高企以及先進經濟體債券收益率上升正對全球經濟前景帶來巨大不確定性,但對外貿易依然是香港經濟的一大亮點。貿易活動暢旺,將有望帶動一系列相關服務行業的需求,包括物流、法律、保險及貿易融資服務等。若全球貿易動力得以維持,在2026年餘下時間,外貿料將繼續成為香港經濟增長的重要動力。
香港大學香港經濟及商業策略研究所亞太經濟合作研究項目預期,由於基數效應逐步顯現,2026年第三季實質GDP按年增長3.3%。基於上半年經濟表現遠勝預期,今年全年經濟增長預測較上次公布的預測上調1個百分點至3.5%至4%。
港大指出,下半年經濟主要由內需推動:資產價格回升帶來財富效應,加上消費情緒持續改善,帶動私人消費開支增長;北部都會區發展亦為土地及建設投資提供持續動力。
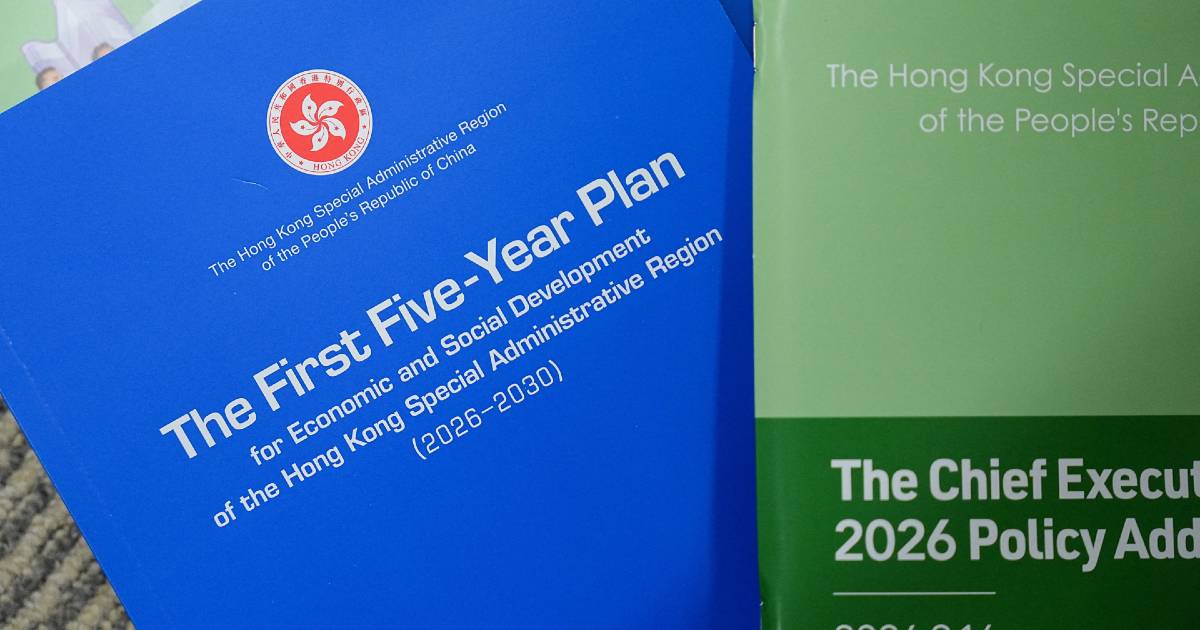
香港中華廠商聯合會認為,特區政府早前公布的香港首份五年規劃及《2026年施政報告》,既為香港長遠經濟 發展制定明確方向,亦為規劃落地提供清晰藍圖,有助於增強外界對投資香港的信心;加上北部都會區開發提速,將帶動基建、創科及製造業等相關領域的投資加快落地。
綜合上述因素,該會估計2026年香港經濟增長率可達至4.3%,較2月預測上調0.8個百分點;而受美國聯儲局加息以及高基數效應的影響,預計2027年全年GDP增速將放緩至3%左右。
各機構預測香港今年經濟增長:
| 政府/機構 | 2026年本港GDP增長預測 | 上調幅度 |
| 特區政府 | 3.5%至4.5% | 1個百分點 |
| 恒生銀行 | 4.4% | 0.4個百分點 |
| 滙豐銀行 | 4.5% | 0.7個百分點 |
| 香港大學 | 3.5%至4% | 1個百分點 |
| 廠商會 | 4.3% |
0.8個百分點 |